


Whitepaper

Whitepaper
Alles rund um den Sachbezug Verpflegung und die verschiedenen Formen des Essenszuschusses
Newsletter abonnieren
Sachbezugswerte Verpflegung 2027: Essenszuschuss bis 7,80 Euro möglich
Die vorläufigen Sachbezugswerte für Verpflegung 2027 liegen vor: Der amtliche Sachbezugswert für Mittag- und Abendessen steigt auf 4,70 Euro. In Kombination mit dem steuerfreien Essenszuschuss können Arbeitgeber ihren Mitarbeitenden damit voraussichtlich bis zu 7,80 Euro pro Arbeitstag steuer- und sozialversicherungsfrei zum Mittagessen gewähren. Was Arbeitgeber zu Berechnung, Versteuerung und Umsetzung wissen müssen, erfahren Sie in diesem Beitrag.
Inhaltsverzeichnis
- Wie hoch ist der Sachbezugswert Verpflegung 2027?
- Hintergrund: Wie werden die Sachbezugswerte berechnet?
- Voraussetzungen: Wann gelten Mahlzeiten als Sachbezug?
- Verpflegungszuschuss 2027: So setzt sich der Betrag zusammen
- Die Sachbezugswerte im Jahresvergleich
- Warum sich ein Essenszuschuss für Arbeitgeber lohnt
- Lunchit: Essenszuschuss unkompliziert umsetzen
- Fazit
- FAQ: Häufige Fragen zum Sachbezug Verpflegung 2027
Key Facts zum Sachbezug Verpflegung 2027
- Der Sachbezugswert Verpflegung steigt 2027 voraussichtlich auf 4,70 Euro pro Arbeitstag (2026: 4,57 Euro).
- Arbeitgeber können Mitarbeitenden damit einen steuerfreien Essenszuschuss von bis zu 7,80 Euro pro Arbeitstag gewähren.
- Die Werte sind aktuell noch vorläufig – die endgültige Verordnung steht noch aus.
- Je nach Eigenanteil der Mitarbeitenden ist der Sachbezugswert für Arbeitgeber pauschal mit 25 % zu versteuern oder vollständig steuerfrei.
Wie hoch ist der Sachbezugswert Verpflegung 2027?
Unter Annahme der voraussichtlichen Werte erhöht sich der amtliche Sachbezugswert für ein Mittag- oder Abendessen 2027 um 13 Cent auf 4,70 Euro pro Arbeitstag. Der Sachbezugswert für Frühstück steigt um 6 Cent auf 2,43 Euro.
Wichtig: Es handelt sich bei diesen Werten um vorläufige Zahlen. Die endgültige Festlegung erfolgt durch eine Änderung der Sozialversicherungsentgeltverordnung (SvEV), der der Bundesrat zustimmen muss (meist gegen Ende November).
Die Sachbezugswerte Verpflegung 2027 und 2026 im Vergleich
Hintergrund: Wie werden die Sachbezugswerte berechnet?
Die Sachbezugswerte für Verpflegung sind in der Sozialversicherungsentgeltverordnung (SvEV) geregelt. Das Bundesministerium für Arbeit und Soziales passt sie jährlich auf Basis der Verbraucherpreisentwicklung an. Für die Werte 2027 wurde der Zeitraum Juli 2025 bis Juni 2026 herangezogen.
Die Werte gelten für alle Fälle, in denen Arbeitgeber ihren Mitarbeitenden Verpflegung kostenfrei oder vergünstigt zur Verfügung stellen – etwa über einen Essenszuschuss, in der Kantine oder im Betriebsrestaurant.
Voraussetzungen: Wann gelten Mahlzeiten als Sachbezug?
Damit eine Mahlzeit als Sachbezug anerkannt wird, müssen mehrere Bedingungen gleichzeitig erfüllt sein:
- Die Mahlzeit wird unentgeltlich oder vergünstigt durch den Arbeitgeber bereitgestellt.
- Die Mahlzeit wird an Arbeitstagen im Rahmen des bestehenden Beschäftigungsverhältnisses gewährt.
- Der Preis einer externen Mahlzeit (z. B. im Restaurant) überschreitet 60 Euro nicht.
- Der Zuschuss ist kein fester, vertraglich vereinbarter Lohnbestandteil.
- Die Bewertung erfolgt einheitlich mit dem amtlichen Sachbezugswert.
Sind diese Voraussetzungen erfüllt und wird der Zuschuss zusätzlich zum regulären Gehalt gezahlt, kann der Arbeitgeber den Sachbezugswert nach § 40 Abs. 2 EStG pauschal mit 25 % versteuern – in diesem Fall bleibt der Betrag sozialversicherungsfrei.
Verpflegungszuschuss 2027: So setzt sich der Betrag zusammen
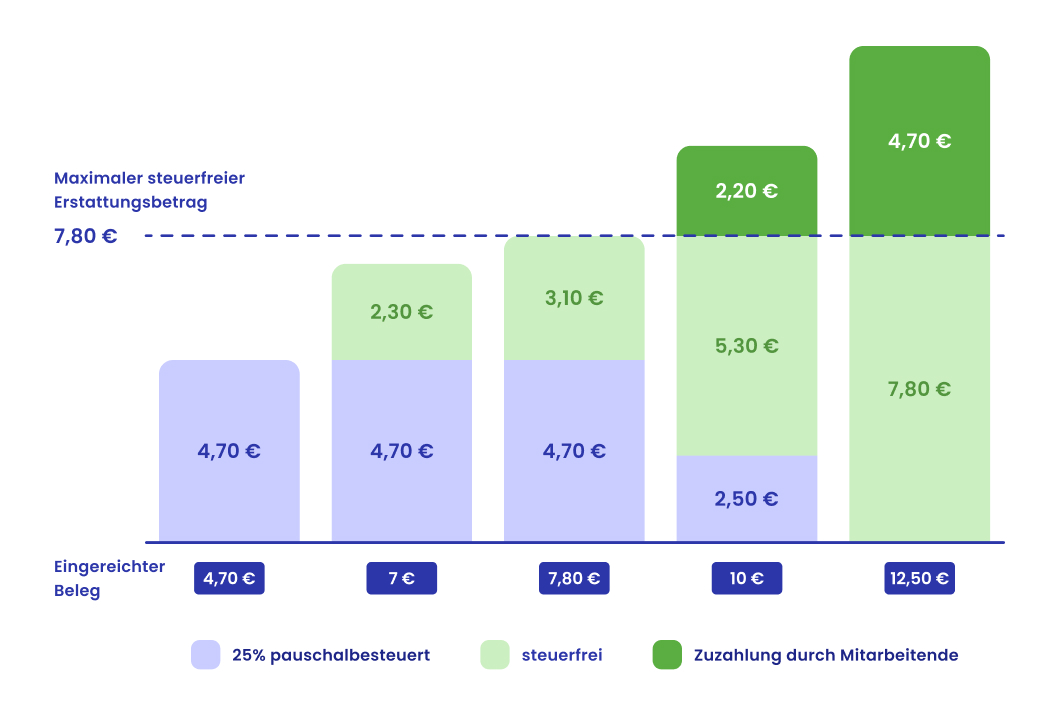
Der maximale Essenszuschuss ergibt sich aus zwei Bausteinen:
Ob der Sachbezugswert versteuert werden muss, hängt vom Eigenanteil der Mitarbeitenden ab:
- Liegt die Zuzahlung der Mitarbeitenden unter 4,70 Euro, entsteht ein geldwerter Vorteil, den der Arbeitgeber pauschal mit 25 % versteuern muss.
- Liegt die Zuzahlung bei 4,70 Euro oder darüber, bleibt kein geldwerter Vorteil übrig – der Essenszuschuss ist dann auch für den Arbeitgeber vollständig steuerfrei.
Mehr zur Berechnung des geldwerten Vorteils lesen Sie im Beitrag „Geldwerter Vorteil: versteuern oder Freibetrag nutzen„.
Die Sachbezugswerte im Jahresvergleich
Die Sachbezugswerte für Mittag- und Abendessen sind in den vergangenen Jahren kontinuierlich gestiegen:
Die jährliche Anpassung sorgt dafür, dass der Essenszuschuss mit der Preisentwicklung Schritt hält.
Warum sich ein Essenszuschuss für Arbeitgeber lohnt
Ein Essenszuschuss zählt zu den beliebtesten Mitarbeiter-Benefits, weil er täglich spürbar ist – nicht nur einmal im Jahr:
- Mehr Netto vom Brutto: Mitarbeitende erhalten 2027 voraussichtlich bis zu 7,80 Euro pro Arbeitstag steuer- und sozialversicherungsfrei, hochgerechnet aufs Jahr ca. 1.661 Euro – ein spürbarer Zusatzbetrag zum Gehalt.
- Starkes Employer Branding: Ein täglicher Essenszuschuss signalisiert Wertschätzung im Arbeitsalltag und wirkt sich positiv auf Mitarbeiterzufriedenheit und -bindung aus.
- Einfache Umsetzung ohne Kantine: Auch Unternehmen ohne eigene Kantine oder Betriebsrestaurant können den Sachbezug Verpflegung über digitale Essensmarken nutzen.
Lunchit: Essenszuschuss unkompliziert umsetzen
Mit Lunchit, dem digitalen Essenszuschuss von Spendit, lässt sich der Sachbezugswert Verpflegung ohne großen Verwaltungsaufwand ausschöpfen:
- Funktioniert überall: Restaurant, Supermarkt oder Lieferdienst – Mitarbeitende reichen einfach ihren Beleg ein, unabhängig von Partnernetzwerken.
- Belegprüfung per KI: Die integrierte KI erkennt potenziell unzulässige Belege (z. B. Alkohol) und schlägt sie zur gezielten Prüfung vor.
- Individuell konfigurierbar: Arbeitgeber legen Budget, Erstattungstage und eigene Regeln im spendit | Portal fest.
- Rechtssichere Abrechnung: Die Erstattung läuft unkompliziert über die gängigen Lohnbuchsysteme – inklusive Dokumentation nach steuerlichen Vorgaben.
Lunchit Budget: Essenszuschuss auch mit kleinerem Budget
Nicht jedes Unternehmen kann oder möchte den vollen Sachbezugswert von 7,80 Euro pro Arbeitstag ausschöpfen. Mit Lunchit Budget lässt sich der Essenszuschuss auch mit deutlich geringeren finanziellen Mitteln umsetzen: Arbeitgeber wählen ein monatliches Budget von 30, 50 oder 70 Euro pro Mitarbeitendem und behalten damit Kosten und Planung jederzeit im Griff – unabhängig vom tagesgenauen Höchstsatz.
Schon ab 5 Euro pro Tag kommt der Zuschuss bei Mitarbeitenden spürbar an. Konkret bedeutet das:
- 30 Euro/Monat = 6 Lunch-Tage
- 50 Euro/Monat = 10 Lunch-Tage
- 70 Euro/Monat = 14 Lunch-Tage
Der Zuschuss bleibt dabei steuer- und sozialversicherungsfrei und ist jederzeit flexibel anpassbar – Unternehmen können das Budget bei Bedarf erhöhen oder absenken. Damit eignet sich Lunchit Budget besonders für Arbeitgeber, die erstmals einen Essenszuschuss einzuführen planen oder das Benefit-Budget bewusst kleiner halten möchten, ohne auf die steuerlichen Vorteile des Verpflegungszuschuss zu verzichten.
Fazit
Mit der voraussichtlichen Erhöhung des Sachbezugswerts Verpflegung auf 4,70 Euro steigt 2027 auch der maximal mögliche, steuerfreie Essenszuschuss auf bis zu 7,80 Euro pro Arbeitstag.
Für Arbeitgeber, die bisher noch keine Essenszuschusslösung im Einsatz haben, lohnt sich jetzt der Vergleich verschiedener Anbieter – vor allem mit Blick auf die Flexibilität für Mitarbeitende bei der Nutzung (Partnernetzwerk ja/nein) sowie den Verwaltungsaufwand auf HR-Seite.
Unternehmen, die ihren Mitarbeitenden bereits einen Essenszuschuss gewähren, sollten die neuen Sachbezugswerte für die einzelnen Mahlzeiten sowie den maximalen Zuschuss pro Tag rechtzeitig zum Jahreswechsel in ihrer Lohnsoftware aktualisieren.
FAQ: Häufige Fragen zum Sachbezug Verpflegung 2027
Wie hoch ist der Sachbezugswert Verpflegung 2027?
Nach vorläufigem Stand steigt der Sachbezugswert für Mittag- oder Abendessen 2027 auf 4,70 Euro pro Arbeitstag. Die finale Bestätigung durch die Verordnung steht noch aus.
Wie hoch ist der steuerfreie Essenszuschuss 2027?
Arbeitgeber können Mitarbeitenden voraussichtlich bis zu 7,80 Euro pro Arbeitstag erstatten – zusammengesetzt aus dem Sachbezug Verpflegung (4,70 €) und dem Essenszuschuss (3,10 €).
Warum sind die Werte für 2027 noch vorläufig?
Die Sachbezugswerte werden jährlich auf Basis der Verbraucherpreisentwicklung neu festgelegt und müssen final per Verordnung zur Änderung der SvEV durch Zustimmung des Bundesrats bestätigt werden. Bis zur offiziellen Veröffentlichung gelten die Zahlen als vorläufig.
Muss die Lohnsoftware angepasst werden?
Ja. Sobald die finalen Werte feststehen, müssen Arbeitgeber sowohl den Sachbezugswert als auch den maximalen Essenszuschuss zum Jahreswechsel in der Lohnsoftware aktualisieren.
Ähnliche Artikel

Arbeitnehmerbewirtung: Der praxisorientierte Leitfaden für Ihr Unternehmen
Sind Bewirtungskosten abzugsfähig? Was Sie bei der Arbeitnehmerbewirtung beachtet müssen – wir lösen auf!

Verpflegungsmehraufwand 2026
Was ist der Verpflegungsmehraufwand und welche Werte sind beim Verpflegungsmehraufwand 2026 zu beachten?
Rebecca Blesinger
Content Marketing Managerin
Rebecca verantwortet bei Spendit die Bereiche Content und Social Media. In ihren Beiträgen verbindet sie aktuelle Entwicklungen mit Praxiseinblicken und fundiertem Fachwissen, um komplexe HR- und Benefit-Themen verständlich und praxisnah aufzubereiten.
Bitte beachten Sie, dass wir keine Steuer- oder Rechtsberatung erbringen dürfen und mit dieser Information keine Steuer- oder Rechtsberatung erbracht wird. Es handelt sich lediglich um allgemeine Informationen zu den von uns angebotenen Produkten, die auf den jeweiligen Sachverhalt Ihres Unternehmens im Einzelfall anzupassen und aus steuer- und rechtlicher Sicht zu würdigen sind. Bitte holen Sie eine auf Ihre Umstände zugeschnittene Beratung Ihres Steuer- bzw. Rechtsberaters ein, bevor Sie Entscheidungen, über die sich in Zusammenhang mit unseren Produkten ergebenden Themen, treffen. Es kann keine Haftung übernommen werden.
Über 11.500 Kunden vertrauen auf unsere Lösungen




Unsere Kooperationspartner


